Telecom y Macro avanzan con Personal Bank, apuesta que busca transformar usuarios de la billletera en clientes bancarios y ampliar su negocio.
Mientras la industria espera que el BCRA habilite a Mercado Pago a convertirse en banco tras la aprobación de Cocos y Revolut, hay otra fintech que espera recorrer el mismo camino.
Como anticipó iProUP, Macro se quedó con el 50% de Personal Pay a principios de año. Y los accionistas del joint-venture además compraron al Banco Sáenz, con el que esperan que una billeteras más usadas del país se sume en breve al club de los neobancos.
Personal Bank espera el OK del BCRA
Se espera que la billetera de Telecom y Macro consiga el OK del Central en el corto plazo, pero algunos datos sugieren que Personal Pay tiene todo listo para salir:
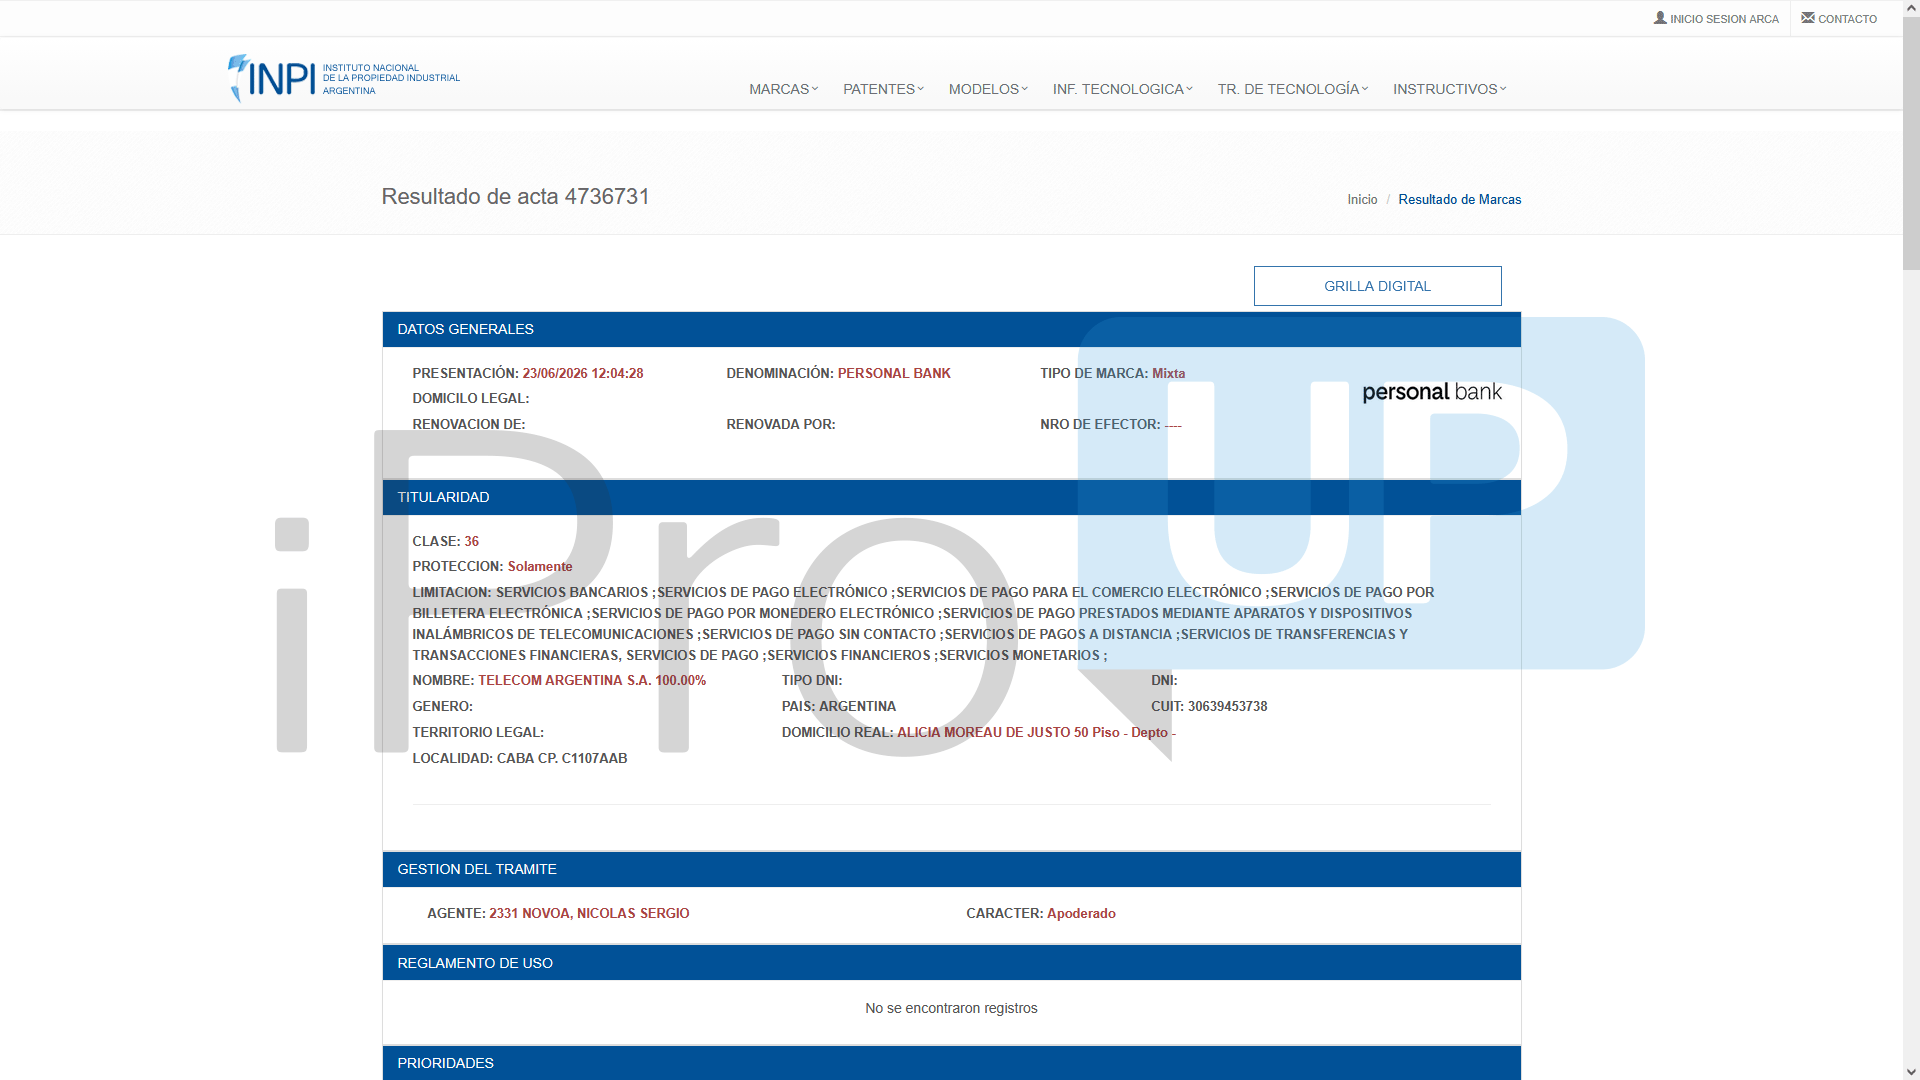
- Registró la marca Personal Bank este año (PersonalBank ya la tenía otorgada)
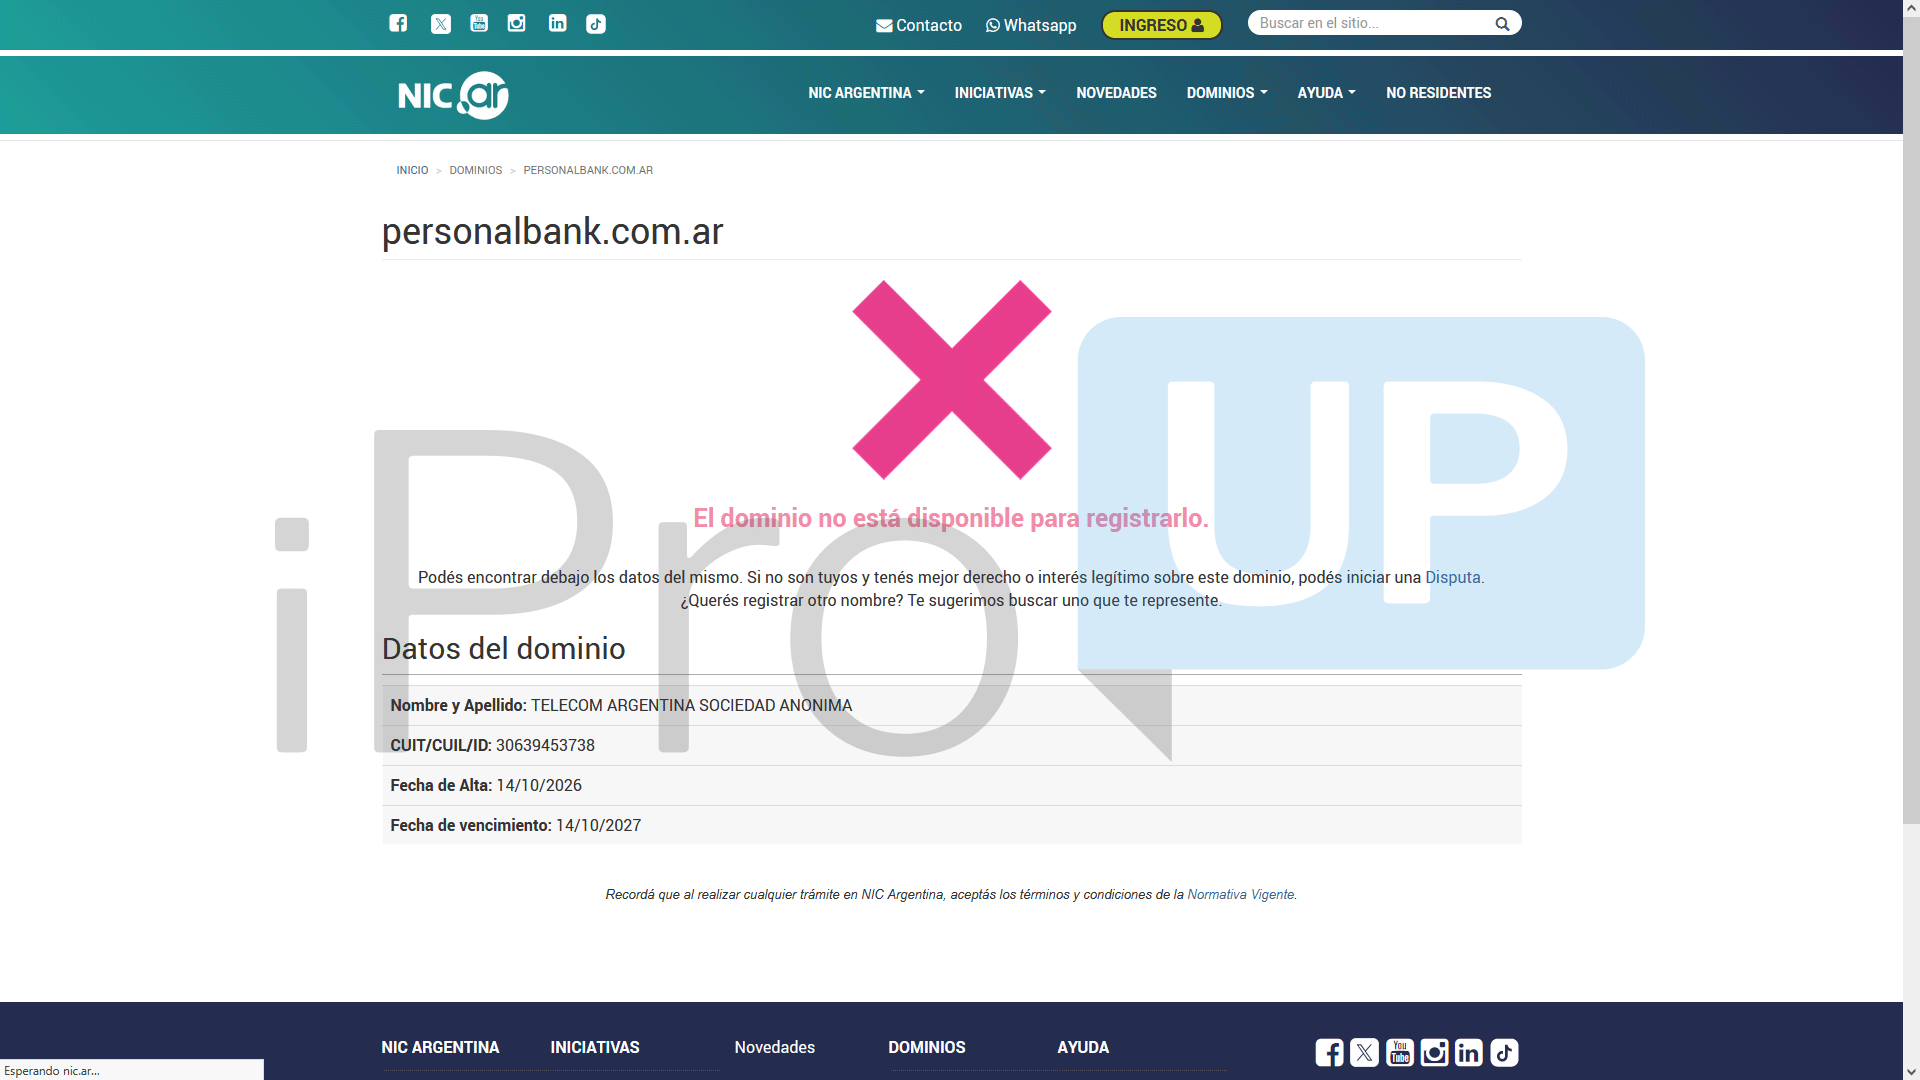
- En octubre, se quedó con el dominio de internet personalbank.com.ar según indica Nic.ar
La estrategia, anticipan en la industria, será diferente a la de los otros neobancos. De hecho, especulan con un enfoque de tres marcas similar al del negocio «celular» pero aplicado al sector financiero: una billetera masiva que emula el «plan a tarjeta», un banco digital que apunte a un «segmento abono» y otro que represente un «sin límites».
Diego Kupferberg, experto en emprendimientos digitales y fundador de API Hub de Negocios, traza la siguiente diferenciación:
- «Personal Pay es la puerta de entrada: cliente digital, joven, muchas veces informal o no/subbancarizado, que llega por el celular y no por la sucursal»
- «Sáenz/Personal Bank es la capa que convierte al usuario en cliente bancario: depósitos, crédito regulado, cobro de sueldo, productos que una billetera sola no puede dar»
- «Macro queda para el cliente de mayor ticket, la pyme, la empresa y, ahora, la banca privada«
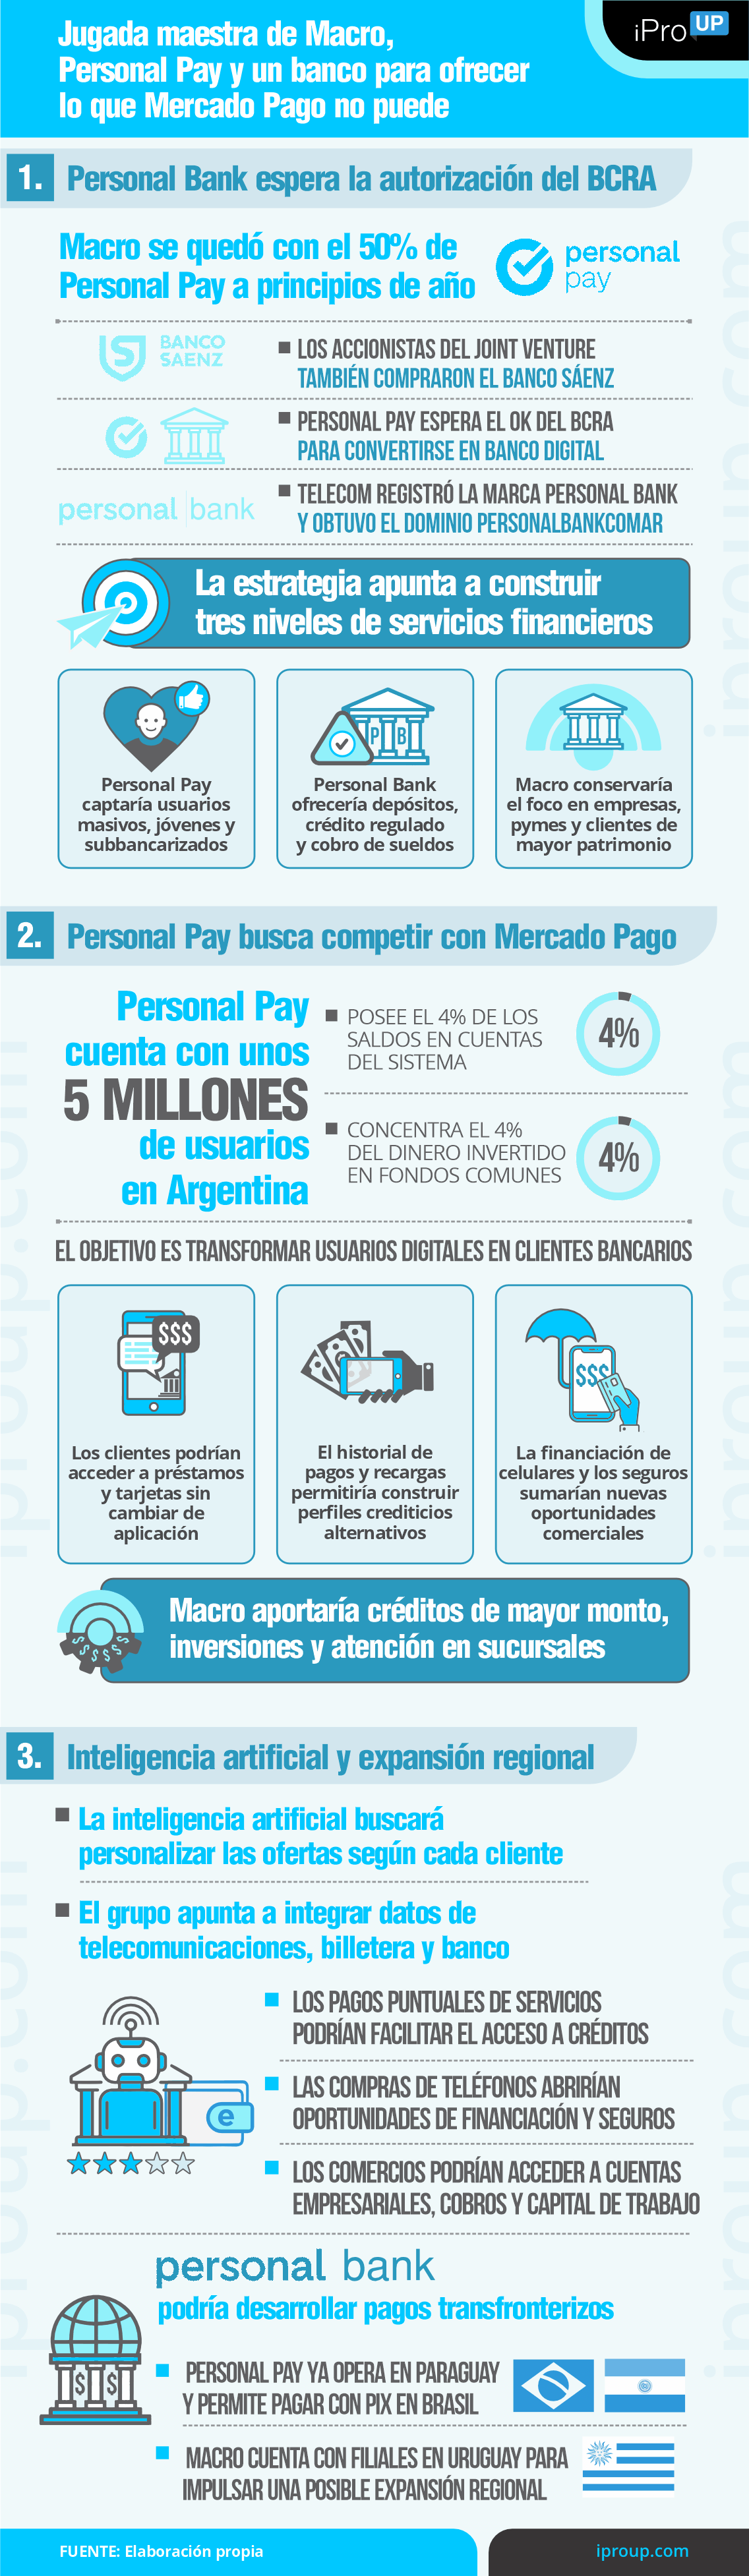
Ignacio E. Carballo, docente investigador de UBA, coincide ya agrega que «lo más interesante es cómo van a articular los tres: Personal Pay apuntará al canal masivo; Personal Bank será el canal de acceso al sistema financiero regulado y productos bancarios; y Macro un poco más institucional y a un target más alto».
«El papel del Sáenz tendría sentido como el puente al Macro: Personal Pay ofrezca servicios bancarios con mayor agilidad», añade.
Francisco Chaves del Valle, consultor fintech y docente del ITBA, coincide en que «construirá tres niveles de relación financiera, diferenciados por complejidad de productos, comportamiento y necesidades de atención».
Plantea que «un usuario que use Personal Pay al desarrollar historial financiero puede acceder a una tarjeta de crédito, un préstamo o una cuenta bancaria sin migrar de aplicación, con el Sáenz como prestador».
«La clave es que el cliente pueda ‘graduarse’ dentro del mismo grupo sin irse a la competencia. Es un embudo: se entra por la app y se crece hacia el banco, de manera totalmente natural y sin fricción», completa Kupferberg.
Personal Bank: el rol del ecosistema
Personal Pay tiene una posición consolidada dentro del sistema de pagos, con unos 5 millones de usuarios. Entre las billeteras, el Informe de Pagos Minoristas del BCRA señala que posee el 4%, tanto del total de saldos en cuentas como de dinero invertido en fondos comunes, solo superado en ambos ítems por Mercado Pago.
Según Chaves del Valle, Personal Bank podrá competir contra MP «pero la ventaja diferencial no estaría inicialmente en el QR, sino en la capacidad de combinar servicios de telecomunicaciones con productos financieros».
Así, la competencia entre el banco de Mercado Pago y el de Personal no solo será solo en servicios bancarios. De hecho, Telecom reconoció en su último balance que la billetera forma parte de su «ecosistema digital integrado», junto a otras marcas, como la Tienda Personal.
Kupferberg remarca que «la alianza tiene un activo enorme: años de historial de pago de la factura, recargas, consumo, antigüedad de línea, tipo de equipo. Es un scoring alternativo que permite prestar a quien el sistema tradicional rechaza». Chaves del Valle coincide y anticipa los siguientes productos para clientes que registren:
- «Pagos puntuales de servicios: tarjeta o préstamo, previa evaluación»
- «Recarga frecuentemente de línea: plan de telefonía y beneficios financieros»
- «Compra de teléfono: financiación del equipo y seguro»
- «Servicios de hogar contratados: beneficios familiares y paquetes integrados»
- «Comercio cliente de Telecom: cuenta empresarial, cobros y capital de trabajo»
- «Saldo recurrente en Personal Pay: ahorro e inversiones según perfil»
«Posee algo que ninguno tiene: la relación diaria y obligatoria con millones de usuarios a través de su línea móvil. Y el acceso a productos de Macro, con créditos más grandes, inversiones y sucursales cuando el cliente crece», dice Kupferberg.
Agrega que, para Mercado Pago, «el marketplace muestra qué compra la persona y cuánto factura el comercio. En los dos casos se habilitan cross-sellings muy naturales: crédito para el equipo nuevo, seguro del celular, financiación al comercio según sus ventas, inversión del saldo ocioso».
Personal Bank: IA y expansión
La estrategia de segmentar requiere otro ingrediente además de los datos: la inteligencia artificial, que buscará hiperpersonalizar las propuestas.
«El desafío es tener información repartida en tres entidades distintas (telco, billetera y banco) y lograr una sola lectura del cliente. Y podrá dejar de ‘ofrecer productos’ y a anticipar necesidades», dice Kupferberg.
Chaves del Valle completa que la oportunidad es llegar a un «modelo de ofertas contextuales y personalizadas, midiendo no solamente la conversión sino también el riesgo, la rentabilidad y la satisfacción del cliente».
La otra oportunidad es la expansión internacional. Personal Pay ya funciona en Paraguay, en tanto que Macro posee filiales en Uruguay.
Según Carballo, en tierras guaraníes «tiene sentido para competir con Tigo Money y Claro Pay. Una lógica en la que muchas fintech se mueven por SMS, que es otro mundo».
«La estrategia es entrar en mercados donde ya hay clientes móviles, con un modelo liviano de billetera, y sumar crédito cuando la regulación lo permita», dice Kupferberg.
Para Chaves del Valle, «Uruguay puede ser atractivo por proximidad y la presencia de Telecom en servicios de conectividad, pero requeriría una estrategia de licencias, alianzas y productos adecuada. En paralelo, desarrollaría capacidades de pagos transfronterizos: ya ofrece PIX en Brasil».